
আমরা এখন এমনিতেই ডিজিটাল টাকা ব্যবহার করি। বেতন ব্যাংক হিসাবে আসে, মোবাইল অ্যাপ দিয়ে টাকা পাঠাই, কার্ডে পেমেন্ট করি—বেশির ভাগ ক্ষেত্রেই হাতে নগদ টাকা ধরতে হয় না।
তাহলে Tokenised Banking আবার নতুন কী?
এখানেই বিষয়টা একটু মজার। Tokenisation-এর উদ্দেশ্য শুধু ব্যাংকের টাকাকে “ডিজিটাল” করা নয়—কারণ ব্যাংকের টাকা অনেক আগেই ডিজিটাল হয়ে গেছে। বরং চেষ্টা হচ্ছে সেই টাকাকে এমন একটি ডিজিটাল অবকাঠামোয় নিয়ে যাওয়া, যেখানে টাকা নির্দিষ্ট নিয়ম বা শর্ত মেনে নিজেই লেনদেনের অংশ হতে পারে।
সাম্প্রতিক সময়ে সিঙ্গাপুর, কানাডা ও যুক্তরাজ্যের কয়েকটি উদ্যোগ দেখাচ্ছে যে বিষয়টি আর শুধু গবেষণা বা পরীক্ষার মধ্যে সীমাবদ্ধ নেই। ব্যাংকগুলো বাস্তবে এটি কোথায় এবং কীভাবে ব্যবহার করা যায়, সেটি নিয়ে কাজ শুরু করেছে।
Tokenised Banking আসলে কী?
“Tokenised Banking” কথাটি বেশ বিস্তৃত। ব্যাংকিং খাতে এর সবচেয়ে গুরুত্বপূর্ণ অংশ এখন Tokenised Deposit বা টোকেনাইজড আমানত।
Bank for International Settlements বা BIS-এর ভাষায়, tokenised deposit হলো একটি commercial bank deposit, যেটিকে programmable বা tokenised ledger-এ উপস্থাপন করা হয়। অর্থাৎ টাকার দায় এখনও সেই ব্যাংকেরই থাকে এবং সাধারণ ব্যাংক আমানতের মতোই তার মূল্য বজায় রাখার কথা। Bank for International Settlements
ধরা যাক, আপনার ব্যাংক হিসাবে ১০,০০০ ডলার আছে।
সাধারণ ব্যবস্থায় ব্যাংকের নিজস্ব database-এ লেখা থাকে যে আপনার হিসাবে ১০,০০০ ডলার রয়েছে। Tokenisation-এর ক্ষেত্রে সেই আমানতের প্রতিনিধিত্ব একটি digital token বা digital record-এর মাধ্যমে এমন একটি shared বা programmable ledger-এ করা যেতে পারে, যেখানে অন্য অনুমোদিত financial institution বা system-এর সঙ্গে নির্দিষ্ট নিয়মে লেনদেন করা সম্ভব।
এখানে গুরুত্বপূর্ণ বিষয় হলো—আপনার ১০,০০০ ডলার Bitcoin হয়ে যায়নি। আপনি কোনো speculative crypto asset-ও কিনছেন না। এটি এখনও commercial bank money-এর প্রতিনিধিত্ব করছে।
এই কারণেই “টোকেনাইজড টাকা” শুনে সরাসরি cryptocurrency ভেবে নেওয়া ঠিক হবে না।
তাহলে নতুন সুবিধাটা কোথায়?
সবচেয়ে সহজ ভাষায় বললে—programmability।
আজ আমরা ব্যাংক থেকে টাকা পাঠানোর নির্দেশ দিই: “A-এর account থেকে B-এর account-এ ১,০০০ ডলার পাঠাও।”
Programmable deposit-এর ক্ষেত্রে নির্দেশটা আরও নির্দিষ্ট হতে পারে:
“পণ্যটি ডেলিভারি হয়েছে নিশ্চিত হওয়ার পরই ১,০০০ ডলার ছাড় করো।”
অথবা:
“বাড়ির মালিকানা transfer সম্পন্ন হওয়ার সঙ্গে সঙ্গে mortgage settlement-এর টাকা release করো।”
অর্থাৎ অর্থ এবং লেনদেনের শর্ত একই digital process-এর অংশ হতে পারে।
Bank of England-ও এই ধারণা বোঝাতে delivery-এর সঙ্গে payment যুক্ত করার উদাহরণ দিয়েছে। তাদের মতে, programmable payments-এর মাধ্যমে নির্দিষ্ট শর্ত পূরণ হওয়ার পর payment execute করা সম্ভব হতে পারে। Bank of England
এটা শুনতে ছোট পরিবর্তন মনে হতে পারে। কিন্তু বর্তমান financial system-এ অনেক কাজ আলাদা আলাদা ধাপে হয়—message যায়, তথ্য যাচাই হয়, account reconcile করা হয়, তারপর settlement হয়।
Tokenisation-এর লক্ষ্য হলো এর কিছু ধাপকে একই programmable infrastructure-এর মধ্যে আনা। BIS বলছে, tokenisation messaging, reconciliation এবং asset transfer-কে একটি সমন্বিত প্রক্রিয়ায় আনার সুযোগ তৈরি করতে পারে। Bank for International Settlements
একটি বাস্তব উদাহরণ: বাড়ি কেনার টাকা
বিষয়টি বোঝার জন্য property settlement ভালো উদাহরণ।
ধরা যাক, একজন ক্রেতা একটি বাড়ি কিনছেন। প্রচলিত ব্যবস্থায় buyer, seller, lawyer, bank এবং land-registration process—সবকিছু ঠিকভাবে সম্পন্ন হওয়ার পর টাকা ছাড় করতে হয়।
এখানে বিভিন্ন পক্ষকে তথ্য যাচাই করতে হয়। সময় লাগে, manual check থাকে এবং settlement delay হওয়ার সুযোগও থাকে।
Tokenised deposit-এর মাধ্যমে একটি ব্যবস্থা করা যেতে পারে যেখানে টাকা আগে থেকেই প্রস্তুত থাকবে, কিন্তু “locked” থাকবে।
সম্পত্তি transfer-এর নির্ধারিত শর্ত পূরণ হওয়ার সঙ্গে সঙ্গে টাকা automatically release হবে।
এটি আর কেবল theoretical example নয়। যুক্তরাজ্যের সাম্প্রতিক tokenised-deposit পরীক্ষায় remortgage transaction-এ ঠিক এ ধরনের conditional release ব্যবহার করা হয়েছে। UK Finance
Tokenised Deposit, Stablecoin আর CBDC কি একই জিনিস?
না। তিনটিই digital money-এর আলোচনায় আসে বলে অনেক সময় গুলিয়ে যায়।
| বিষয় | Tokenised Deposit | Stablecoin | CBDC |
|---|---|---|---|
| কার দায়? | Commercial bank | ইস্যু করার কাঠামোর ওপর নির্ভর করে; সাধারণত private issuer | Central bank |
| মূল অর্থের সঙ্গে সম্পর্ক | ব্যাংক আমানতের digital representation | সাধারণত কোনো currency বা asset-এর মূল্য অনুসরণ করে | সরাসরি central-bank money |
| Programmable হতে পারে? | হ্যাঁ | হ্যাঁ | নকশার ওপর নির্ভর করে |
| Bitcoin-এর মতো crypto asset? | না | একই জিনিস নয়, যদিও blockchain ব্যবহার করতে পারে | না |
| ব্যাংক আমানতের মতো দাবি? | হ্যাঁ, issuing bank-এর ওপর claim | সাধারণত নয় | Central bank-এর ওপর claim |
Stablecoin আর CBDC কী?
Tokenised Deposit-এর পাশাপাশি Stablecoin এবং CBDC শব্দ দুটিও এখন ডিজিটাল অর্থব্যবস্থার আলোচনায় প্রায়ই আসে। তিনটি বিষয় এক নয়।
Stablecoin হলো এমন একটি digital token, যার মূল্য সাধারণত কোনো প্রচলিত মুদ্রার সঙ্গে যুক্ত থাকে। যেমন, কোনো stablecoin-এর লক্ষ্য হতে পারে ১ token-এর মূল্য প্রায় ১ US dollar রাখা। এগুলো সাধারণত private company বা financial institution ইস্যু করে। তাই stablecoin সরকারি মুদ্রার digital version নয়; বরং private issuer-এর তৈরি একটি digital asset, যার মূল্য নির্দিষ্ট মুদ্রার কাছাকাছি রাখার চেষ্টা করা হয়।
অন্যদিকে, CBDC বা Central Bank Digital Currency হলো সরাসরি কোনো দেশের central bank-এর ইস্যু করা digital currency। উদাহরণ হিসেবে, যদি Reserve Bank of New Zealand নিজেই একটি digital New Zealand dollar চালু করে, সেটি CBDC হবে। অর্থাৎ এর পেছনে private company নয়, সরাসরি central bank থাকবে।
সহজভাবে পার্থক্যটা এমন:
Stablecoin → private issuer-এর digital money
CBDC → central bank-এর digital money
Tokenised Deposit → commercial bank-এ থাকা প্রচলিত আমানতের digital representation
BIS বিশেষভাবে বলছে, tokenised deposits issuing commercial bank-এর liability হিসেবেই থাকে। অন্যদিকে stablecoin-এর কাঠামো আলাদা এবং বিভিন্ন stablecoin ও blockchain-এর মধ্যে interoperability এবং par value বজায় রাখার প্রশ্নও থাকে। Bank for International Settlements
তাই প্রযুক্তি কাছাকাছি হতে পারে, কিন্তু আইনগত ও আর্থিক কাঠামো একই নয়।
এই ধারণা কি একেবারেই নতুন?
না।
ব্যাংকগুলো blockchain-ভিত্তিক deposit ও payment infrastructure নিয়ে কয়েক বছর ধরেই কাজ করছে।
J.P. Morgan-এর ক্ষেত্রে ২০১৯ সাল একটি গুরুত্বপূর্ণ সময়। প্রতিষ্ঠানটির নিজস্ব ইতিহাস অনুযায়ী, সে বছর JPM Coin চালু হয়, যা পরে তাদের Kinexys Digital Payments ব্যবসার অংশ হয়েছে। এটি ছিল বড় একটি commercial bank-এর blockchain-ভিত্তিক money-movement ব্যবস্থার প্রাথমিক উদাহরণগুলোর একটি। JPMorgan Chase
এরপর ২০২৫ সালে J.P. Morgan তাদের institutional clients-এর জন্য public blockchain Base-এ JPMD নামে USD deposit token চালু করে। J.P. Morgan এটিকে commercial bank deposit-এর digital representation হিসেবে বর্ণনা করে। JPMorgan Chase
তবে ইতিহাসে “প্রথম tokenised deposit কে তৈরি করেছে”—এভাবে একজন বা একটি প্রতিষ্ঠানকে নির্দিষ্ট করা সহজ নয়। বিভিন্ন ব্যাংক, central bank এবং industry consortium ভিন্ন ভিন্ন architecture নিয়ে দীর্ঘদিন ধরে পরীক্ষা করেছে।
বরং গুরুত্বপূর্ণ প্রশ্ন হচ্ছে—এগুলো কি এক ব্যাংকের নিজস্ব system-এর বাইরে গিয়ে বহু ব্যাংক এবং সাধারণ customer transaction-এ ব্যবহার করা যাচ্ছে?
সাম্প্রতিক ঘটনাগুলোকে গুরুত্বপূর্ণ করে তুলেছে এই জায়গাটিই।
সেপ্টেম্বর ২০২৬: মাত্র ১৪ দিনের মধ্যে তিনটি গুরুত্বপূর্ণ ঘটনা
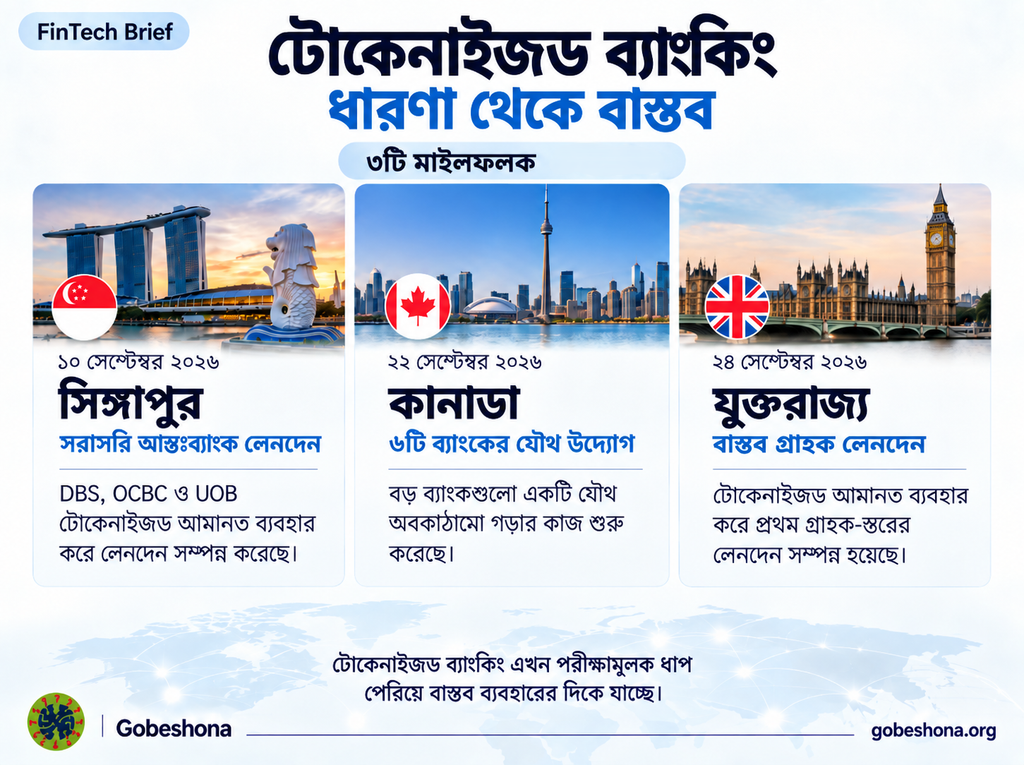
সিঙ্গাপুর — ১০ সেপ্টেম্বর ২০২৬
সিঙ্গাপুরের তিনটি বড় স্থানীয় ব্যাংক DBS, OCBC ও UOB live domestic Singapore-dollar transaction সম্পন্ন করেছে tokenised deposits ব্যবহার করে।
লেনদেনগুলো হয়েছে Swift-এর blockchain-based ledger ব্যবহার করে।
এটি ছিল প্রথমবার, যখন এই তিনটি Singapore bank tokenised deposit ব্যবহার করে live interbank transaction সম্পন্ন করল। ব্যাংকগুলোর মতে, এই পরীক্ষা দেখিয়েছে shared-ledger technology কীভাবে প্রচলিত processing window-এর বাইরে round-the-clock interbank payment-এর দিকে এগোতে পারে। DBS Bank
এখানে গুরুত্বপূর্ণ শব্দটি হলো interbank।
একটি ব্যাংক নিজের ভেতরে blockchain ব্যবহার করল—এটা এক বিষয়। কিন্তু এক ব্যাংকের tokenised money অন্য ব্যাংকের সঙ্গে কাজ করতে পারছে কি না, সেটাই বড় পরীক্ষা।
সিঙ্গাপুরের উদ্যোগ সেই দিকটাতেই এগিয়েছে।
কানাডা — ২২ সেপ্টেম্বর ২০২৬
এর ১২ দিন পর কানাডায় আরেকটি বড় ঘোষণা আসে।
দেশটির ছয়টি বড় ব্যাংক—BMO, CIBC, National Bank of Canada, RBC, Scotiabank এবং TD—Canadian dollar ভিত্তিক tokenised deposit infrastructure নিয়ে যৌথভাবে কাজ করার ঘোষণা দেয়।
তাদের প্রথম লক্ষ্য হলো Canadian financial institutions-এর মধ্যে tokenised deposits সহজে ও দক্ষভাবে স্থানান্তরের একটি ব্যবস্থা তৈরি করা।
পরবর্তী সময়ে এই অবকাঠামোকে অন্যান্য digital-asset initiative-এর সঙ্গেও যুক্ত করার পরিকল্পনা রয়েছে। প্রকল্পটির ঘোষণায় faster, more efficient এবং programmable payments-এর কথাও বলা হয়েছে। TD Stories
তবে এখানে একটি পার্থক্য মনে রাখা দরকার।
সিঙ্গাপুরে live transaction হয়েছে।
কানাডার উদ্যোগটি এখনও development এবং exploration stage-এ। অর্থাৎ ছয়টি ব্যাংক একটি common infrastructure তৈরির সম্ভাবনা নিয়ে কাজ করছে; এটিকে ইতিমধ্যে চালু হয়ে যাওয়া national tokenised banking system বলা ঠিক হবে না।
এই পার্থক্যটি গুরুত্বপূর্ণ।
যুক্তরাজ্য — ২৪ সেপ্টেম্বর ২০২৬
এর মাত্র দুই দিন পর যুক্তরাজ্যে আরও বাস্তবধর্মী একটি উদাহরণ দেখা যায়।
UK Finance-এর Great British Tokenised Deposit (GBTD) initiative-এর অধীনে যুক্তরাজ্যের ব্যাংকগুলো tokenised sterling deposits ব্যবহার করে প্রথম live customer transactions সম্পন্ন করে।
এই প্রকল্পে Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest এবং Santander অংশ নিচ্ছে। UK Finance
পরীক্ষার মধ্যে ছিল remortgage transaction এবং person-to-person marketplace payment।
Remortgage-এর ক্ষেত্রে deposit funds নির্দিষ্ট শর্ত পূরণ না হওয়া পর্যন্ত locked ছিল এবং completion হওয়ার পর automatically release হয়েছে।
Marketplace use case-এও ধারণাটা একই—payment এবং transaction-এর শর্তকে একই process-এর মধ্যে আনা।
অর্থাৎ এখানে tokenisation শুধু bank-to-bank transfer-এর মধ্যে থাকেনি; customer-level transaction-এও ব্যবহার হয়েছে। UK Finance
কয়েক দিনের ব্যবধানে এই তিনটি ঘটনা পাশাপাশি রাখলে বিষয়টা আরও পরিষ্কার হয়।
সিঙ্গাপুর দেখিয়েছে tokenised deposits দিয়ে live interbank transaction করা যায়।
কানাডার বড় ব্যাংকগুলো ভাবছে এটিকে shared banking infrastructure হিসেবে কীভাবে তৈরি করা যায়।
আর যুক্তরাজ্য দেখিয়েছে এটি বাস্তব customer transaction-এর শর্তের সঙ্গেও যুক্ত করা যায়।
এই কারণেই সেপ্টেম্বর ২০২৬-এর ঘটনাগুলো আলাদা করে নজর কাড়ছে।
এর আগেও বড় পরিসরে প্রস্তুতি চলছিল
এই তিনটি ঘটনা হঠাৎ করে তৈরি হয়নি।
২০২৬ সালের মে মাসে BIS-এর Project Agorá-র prototype দেখায় যে tokenised commercial-bank deposits এবং tokenised central-bank reserves ব্যবহার করে wholesale cross-border payments-এর বিভিন্ন ধাপ একই programmable infrastructure-এ সমন্বয় করা সম্ভব।
Project Agorá-তে আটটি central bank এবং ৪০টির বেশি regulated financial institution যুক্ত ছিল। Prototype-এর পর প্রকল্পটি real-value transaction testing-এর দিকে এগোনোর কথা জানিয়েছে। Bank for International Settlements
অর্থাৎ বিভিন্ন দেশে যা এখন দেখা যাচ্ছে, তার পেছনে central bank, commercial bank এবং international financial institution—তিন পক্ষেরই কয়েক বছরের কাজ রয়েছে।
ব্যাংকগুলো এত আগ্রহী কেন?
সবচেয়ে বড় আকর্ষণ সম্ভবত speed নয়।
আজকের payment system-ও অনেক ক্ষেত্রে দ্রুত। কোনো কোনো দেশে কয়েক সেকেন্ডেই টাকা চলে যায়।
Tokenisation-এর বড় সুবিধা হতে পারে payment-এর সঙ্গে settlement, information এবং transaction condition-কে একই workflow-এ যুক্ত করা।
ধরা যাক একটি company অন্য দেশে পণ্য কিনছে। আজ payment, shipping document, compliance check, currency conversion এবং settlement ভিন্ন ভিন্ন system-এ হতে পারে।
যদি এগুলো একটি trusted programmable infrastructure-এর মধ্যে যুক্ত করা যায়, তাহলে “পণ্য পাঠানো হয়েছে কি না” এবং “টাকা ছাড় করা হবে কি না”—এই দুই প্রক্রিয়ার মধ্যে manual coordination কমতে পারে।
একই ধারণা securities settlement, collateral movement, treasury management বা cross-border payment-এর ক্ষেত্রেও কাজে লাগতে পারে।
এ কারণেই BIS tokenisation-এর সম্ভাবনার মধ্যে cross-border payment এবং securities market-কে বিশেষভাবে উল্লেখ করছে। Bank for International Settlements
তবে সমস্যা কি নেই?
অবশ্যই আছে। আর এই জায়গাতেই technology demo আর পুরো banking system-এর মধ্যে বড় পার্থক্য।
ধরা যাক, Bank A নিজের tokenised deposit তৈরি করল এবং Bank B আরেকটি system ব্যবহার করল।
দুটো system যদি একে অপরের সঙ্গে কথা বলতে না পারে, তাহলে আমরা আবার আলাদা আলাদা digital island তৈরি করলাম। প্রযুক্তি নতুন হলো, কিন্তু পুরোনো fragmentation থেকেই গেল।
BIS এই interoperability সমস্যাকে tokenised deposit-এর অন্যতম বড় challenge হিসেবে দেখছে। পাশাপাশি governance, legal certainty, smart contract enforceability, cyber security, operational resilience এবং পুরোনো banking infrastructure-এর সঙ্গে নতুন system চালানোর বিষয়গুলোও সমাধান করতে হবে। Bank for International Settlements
আরেকটি গুরুত্বপূর্ণ বিষয় হলো গতি।
টাকা যদি ২৪ ঘণ্টা instant বা near-instant গতিতে move করতে পারে, ভালো সময়ে এটি সুবিধা। কিন্তু financial stress-এর সময় একই গতি liquidity দ্রুত সরে যাওয়ার ঝুঁকিও বাড়াতে পারে। BIS এ ধরনের tokenised finance-এর ক্ষেত্রে liquidity, cyber এবং operational risk-এর বিষয়ে সতর্ক করেছে। Bank for International Settlements
তাই “blockchain ব্যবহার করলেই banking আরও নিরাপদ হয়ে যাবে”—এমন সহজ সমীকরণ এখানে নেই।
প্রযুক্তির সঙ্গে regulation, governance এবং risk management-কেও একই গতিতে এগোতে হবে।
তাহলে কি শিগগিরই আমাদের ব্যাংক অ্যাকাউন্ট tokenised হয়ে যাবে?
এখনই এমন সিদ্ধান্তে যাওয়ার কারণ নেই।
BIS জুন ২০২৬-এ বলেছিল, tokenised deposits নিয়ে ব্যাংকগুলোর আগ্রহ বাড়লেও এগুলো তখনও মূলত wholesale এবং institutional use case-এ সীমাবদ্ধ; দৈনন্দিন সাধারণ payment-এ এর ব্যবহার এখনও ব্যাপক নয়। Bank for International Settlements
সেপ্টেম্বরে যুক্তরাজ্যের live customer transactions অবশ্য সেই সীমার বাইরে যাওয়ার একটি উল্লেখযোগ্য পদক্ষেপ।
তবু সাধারণ গ্রাহকের debit card, mobile banking বা bank transfer খুব শিগগিরই হারিয়ে যাবে—এমন কোনো ইঙ্গিত নেই।
বরং শুরুতে tokenisation সম্ভবত সেই জায়গাগুলোতেই বেশি কাজে লাগবে, যেখানে settlement জটিল, অনেক প্রতিষ্ঠান জড়িত, বড় অঙ্কের liquidity আটকে থাকে অথবা নির্দিষ্ট শর্তের সঙ্গে payment যুক্ত করা দরকার।
শেষ কথা
Tokenised banking নিয়ে আলোচনা করতে গিয়ে একটি ভুল খুব সহজে হয়—আমরা এটিকে শুধু blockchain-এর আরেকটি ব্যবহার হিসেবে দেখি।
আসল বিষয়টা সম্ভবত blockchain নয়।
আসল প্রশ্ন হলো: ব্যাংকের টাকা কি এমন অবকাঠামোয় চলতে পারে, যেখানে টাকা, তথ্য এবং লেনদেনের শর্ত একই প্রক্রিয়ার অংশ হবে?
২০১৯ সালে বড় ব্যাংকের blockchain-based payment system ছিল নতুন ঘটনা। কয়েক বছর পরে আমরা multi-bank infrastructure, tokenised central-bank settlement এবং real customer transaction নিয়ে কথা বলছি।
আর সেপ্টেম্বর ২০২৬-এর ১৪ দিনের ঘটনাগুলো সেই পরিবর্তনটাকে বেশ পরিষ্কার করে দিয়েছে।
সিঙ্গাপুরে ব্যাংক থেকে ব্যাংকে live transaction হয়েছে। কানাডার ছয়টি বড় ব্যাংক যৌথ অবকাঠামোর দিকে এগোচ্ছে। যুক্তরাজ্যে tokenised deposits ব্যবহার হয়েছে সরাসরি customer transaction-এ।
এখনও অনেক প্রশ্নের উত্তর বাকি—কোন প্রযুক্তি standard হবে, বিভিন্ন ব্যাংকের system কীভাবে যুক্ত হবে, আইন কীভাবে কাজ করবে, cyber risk কীভাবে সামলানো হবে এবং সাধারণ গ্রাহক আসলে কতটা সুবিধা পাবেন।
তবে একটা বিষয় এখন বলা যায়: tokenised deposits আর শুধু presentation slide-এর ধারণা নয়। ব্যাংকগুলো এটিকে বাস্তব banking infrastructure হিসেবে পরীক্ষা করতে শুরু করেছে।
আর এখান থেকেই বিষয়টি সত্যিকারের interesting হয়ে উঠছে।
মূল সূত্র
- Bank for International Settlements — tokenised deposits, programmable money এবং Project Agorá. Bank for International Settlements
- DBS/OCBC — Singapore-এর ১০ সেপ্টেম্বর ২০২৬ live tokenised-deposit transactions. OCBC
- TD Bank Group / National Bank of Canada — ২২ সেপ্টেম্বর ২০২৬ ছয় Canadian bank-এর যৌথ উদ্যোগ. TD Stories
- UK Finance — ২৪ সেপ্টেম্বর ২০২৬ live customer transactions using tokenised sterling deposits. UK Finance
- Bank of England — programmable payments ও tokenised money-এর ব্যবহার ও interoperability. Bank of England
- J.P. Morgan — JPM Coin এবং deposit-token development-এর ইতিহাস. JPMorgan Chase
Leave a Reply